Decis! Noile taxe și accize pentru mașinile noi și de epocă importate în Moldova din 2027

În această seară, în lectură finală, majoritatea parlamentară (54 deputați) a votat Proiectul de lege privind „simplificarea legislației fiscale și vamale” cu prevederi care vor intra în vigoare din 1 ianuarie 2027. Documentul include noile taxe și accize care se vor aplica la importul autovehiculelor.
De notat că există câteva modificări față de forma inițială aprobată de Guvern, votată anterior de Parlament în primă lectură.
Majorarea accizelor auto cu 10% și integrarea mașinilor electrice în Codul Fiscal
Toate autoturismele clasificate la poziția tarifară 8703 cu motoare termice tradițională (benzină și diesel) înregistrează o creștere generală de 10% a cotelor de acciză pentru anul 2027. Conform grilei aprobate, valoarea accizei se calculează în lei per cm³ de capacitate cilindrică și crește progresiv în funcție de termenul de exploatare.
De exemplu, pentru un motor pe benzină între 1001 și 1500 cm³, cota pentru o mașină nouă (0–2 ani) este stabilită la 13.45 lei/cm³ (față de 12.23 lei în 2026), în timp ce pentru un vehicul cu o vechime de 10 ani cota ajunge la 22.66 lei/cm³ (față de 20,60 lei în 2026). Sarcina fiscală crește proporțional cu vârsta, descurajând importul mașinilor vechi.
O noutate absolută aprobată definitiv este eliminarea cotei zero pentru vehiculele 100% electrice. Taxarea acestora se va face în funcție de masa proprie (netto) exprimate în lei per kg. Pentru un automobil electric de până la 2 ani cu masa de până la 1000 kg, cota este de 7.89 lei/kg. Pentru categoria de greutate între 1001 și 1500 kg cota este de 10.09 lei/kg, între 1501 și 2000 kg ajunge la 15.59 lei/kg, între 2001 și 3000 kg este de 25.69 lei/kg, iar pentru vehiculele electrice grele de peste 3000 kg cota de start este de 45.87 lei/kg. Cotele cresc direct proporțional cu termenul de exploatare, ajungând la valori semnificative pentru vehiculele mai vechi de 15–20 de ani.
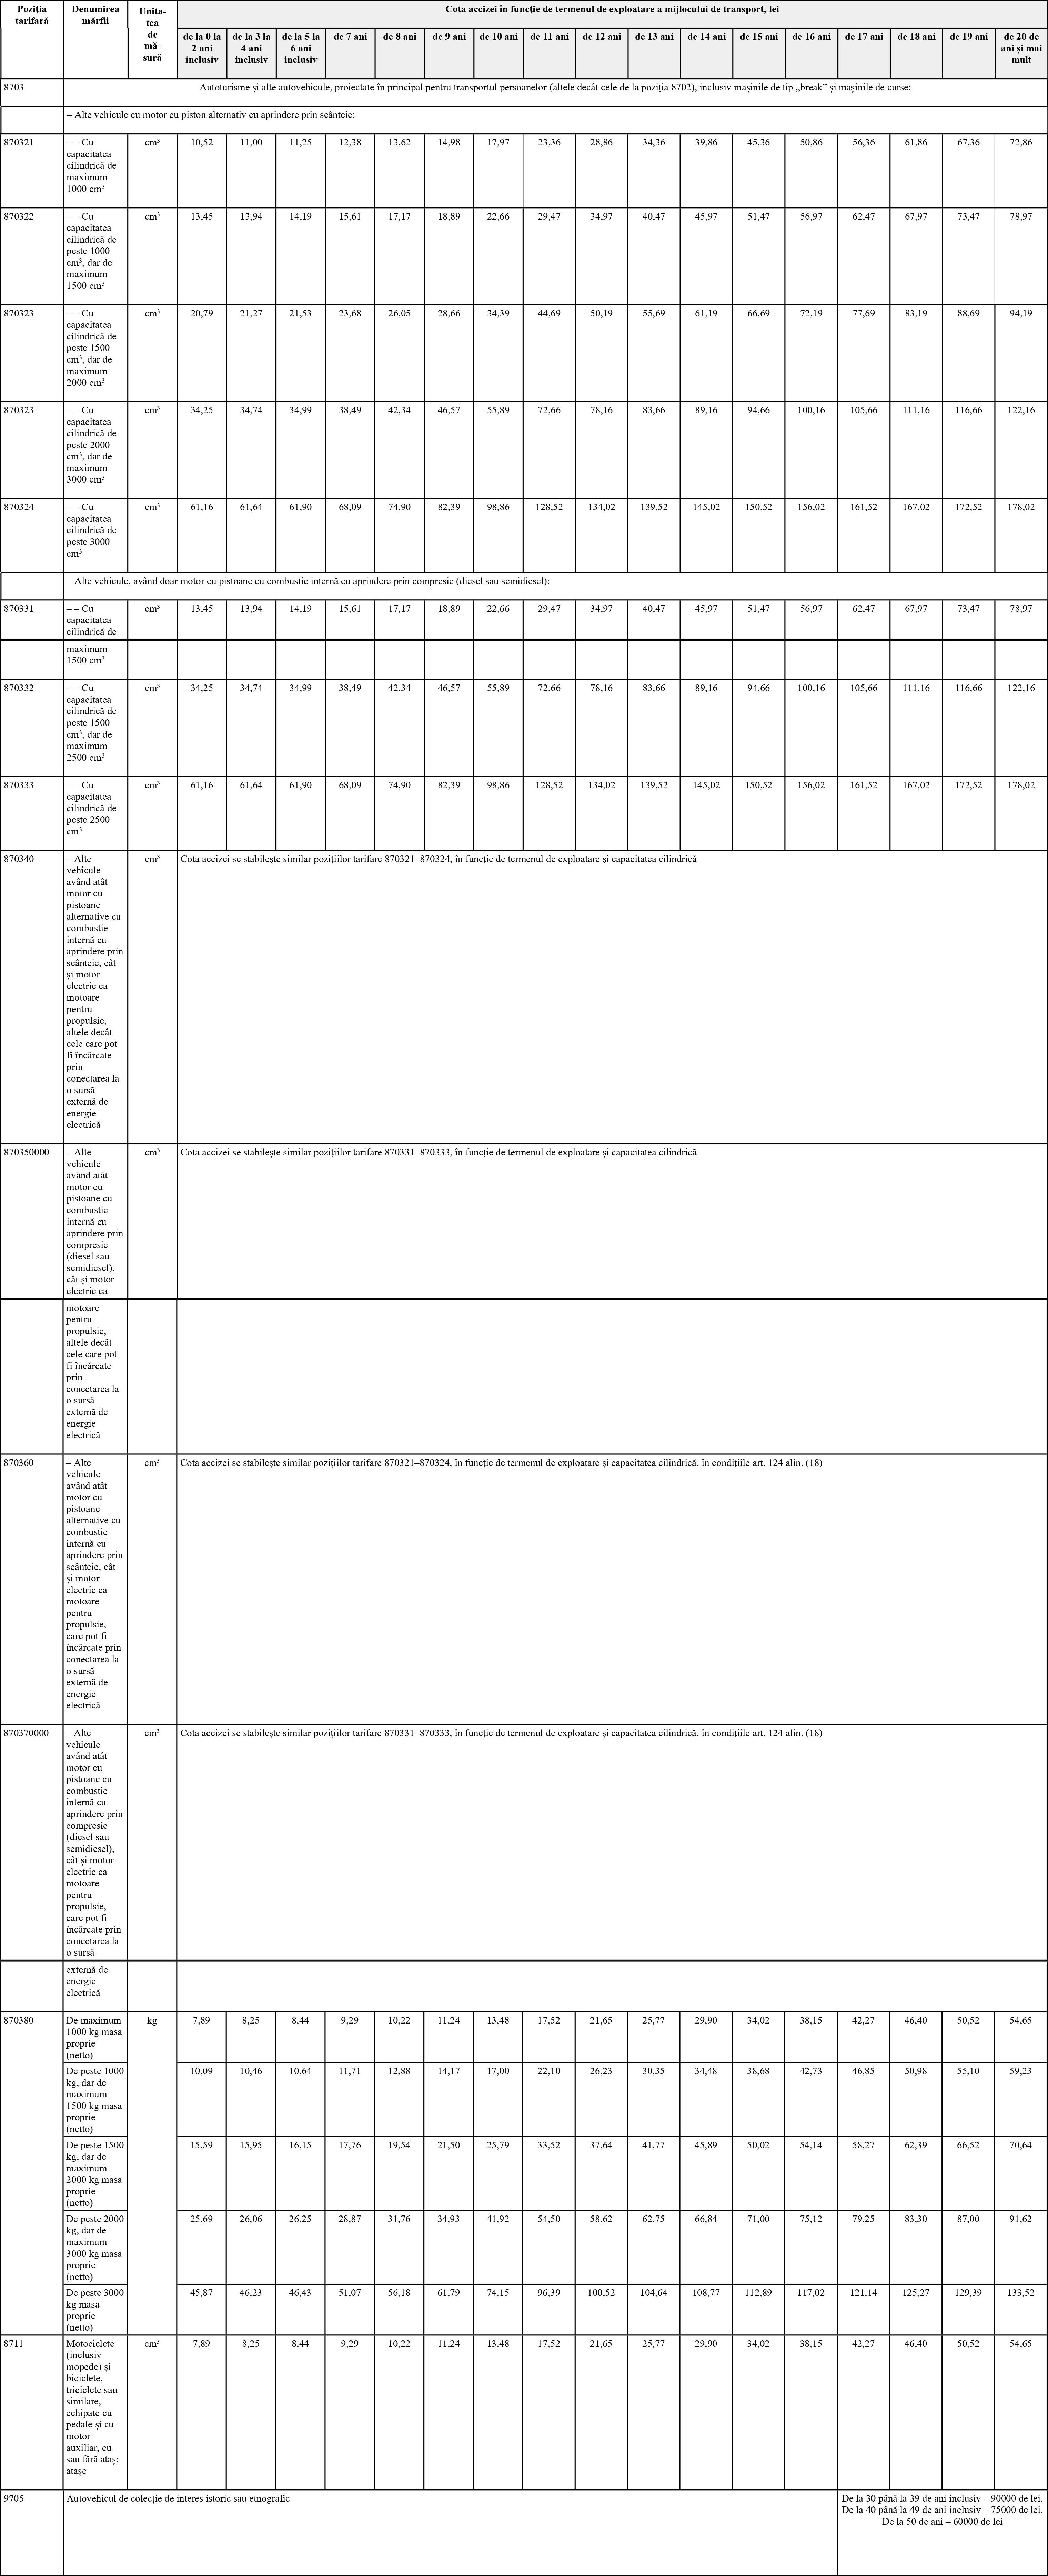
Pentru comparație de tarife, aici vezi accizele actuale aplicate în 2026 în Moldova
Schimbare pentru mașinile hibride (PHEV)
Unul dintre cele mai importante aspecte modificate în lectura finală vizează tratamentul fiscal al vehiculelor hibride reîncărcabile de la priză externă (Plug-in Hybrid). În propunerea inițială transmisă de Guvern, facilitățile pentru PHEV urmează să fie reduse drastic de la 50% la doar 25%.
În redacția finală adoptată de Parlament, articolul 124 alineatul (18) din Codul Fiscal va stabili explicit că cota accizei se micșorează cu 25% pentru autoturismele de la pozițiile tarifare 870360 și 870370000 (vehicule de tip Plug-in Hybrid, pe benzină sau diesel). Astfel, ca urmare a reconfigurării textului legii, hibrizi PHEV se echivalează cu hibrizii clasici HEV în termeni de scutiri.
Tehnologiile Micro Hybrid și Mild Hybrid (MHEV) rămân complet excluse de la orice reducere, achitând 100% din acciză.
Regimul mașinilor de epocă: Modificări majore la taxe
Pentru eliminarea speculei la importul vehiculelor rulate sub pretextul încadrării în categoria de colecție, legea introduce o definiție riguroasă la art. 5 pct. 2¹ din Codul Vamal. Un autovehicul de colecție de interes istoric sau etnografic este un: mijloc de transport auto de orice model sau tip, cu o vârstă mai mare de 30 de ani, ce se găsește în starea lui originală, pentru care a fost emis un raport de expertiză de către un expert acreditat de autoritatea publică centrală competentă în domeniul culturii, precum și o notificare de confirmare eliberată de Serviciul de evidență și circulație a bunurilor culturale mobile.
În ceea ce privește taxa fixă de import pentru autovehiculele de colecție (poziția tarifară 9705), varianta finală adoptată în Parlament a modificat substanțial sumele propuse inițial:
- Vârsta între 30 și 39 de ani inclusiv: Taxa definitivă aprobată este de 90.000 de lei (față de 60.000 lei în propunerea inițială și 40.000 lei în prezent).
- Vârsta între 40 și 49 de ani inclusiv: Taxa definitivă aprobată este de 75.000 de lei (față de 50.000 lei în propunerea inițială și 30.000 lei în prezent).
- Vârsta de la 50 de ani și mai mult: Taxa definitivă aprobată este de 60.000 de lei (față de 40.000 lei în propunerea inițială și 20.000 lei în prezent).
Eliminarea impozitului pe creșterea de capital la revânzarea mașinilor rulate
Proiectul aduce o simplificare majoră pentru persoanele fizice care vând autoturisme deținute în proprietate. Prin abrogarea art. 90 alin. (4) lit. b) din Codul Fiscal, cumpărătorul persoană juridică nu mai are obligația de a reține în prealabil impozitul pe venit la achiziționarea unui autoturism de la o persoană fizică.
În plus, veniturile obținute din înstrăinarea autoturismelor deținute de proprietar cel puțin 3 ani devin sursă neimpozabilă, eliminând necesitatea calculării creșterii de capital și declarării acesteia.
Reformarea taxelor rutiere și majorarea accizei la motorină cu 20%
Articolul 340 alineatul (3) din Codul Fiscal reconfigurează plata taxei pentru folosirea drumurilor. Pentru vehiculele supuse Inspecției Tehnice Periodice (ITP) anuale, taxa se achită integral la data inspecției. În cazul vehiculelor noi supuse ITP o dată la doi ani, taxa se achită la data inspecției în anul respectiv, iar pentru anul în care nu se efectuează inspecția, taxa se plătește cel târziu până în ultima zi a perioadei fiscale (31 decembrie).
Pe piața carburanților, motorina va suporta o majorare directă de 20% a accizei în anul 2027 (pozițiile tarifare 271019310–271019480 și 271020110–271020190). Cota va crește de la 3978,95 lei/tonă în 2026 la 4774,7 lei/tonă în 2027, 5729,7 lei/tonă în 2028 și va ajunge la 6875,6 lei/tonă în 2029, pas direct orientat spre alinierea la Directivele Uniunii Europene.
Cmentariile sunt închise